12月に確定した副業の報酬が翌年1月に振り込まれても、収入すべき権利が年内に確定したなら、原則は12月の属する年の収入として扱います。ただし納品日や請求書の日付だけで機械的に決めるものでもありません。副業で企業案件、アフィリエイト、動画広告を扱う会社員が、年末に「売上がどの年のものか」を確認する手順を紹介します。国税庁の「収入金額とその計算」等を2026年9月25日に確認しました。
入金日だけで年を決めない理由
国税庁は、年末までに現金を受け取っていなくても、その年に収入すべき権利が確定した金額はその年の収入と案内しています。たとえば12月20日に販売した商品の代金を翌年1月10日に受け取る場合、原則として販売した年の収入です。制作受託や成果報酬では、契約上の納品・検収・成果承認など、いつ報酬を受け取る権利が確定するかを個別に確認します。
| 収入の種類 | 確認したい日付 | 取っておく資料 |
|---|---|---|
| 動画制作の企業案件 | 納品、検収、報酬の確定 | 発注書、契約、納品連絡、請求書 |
| アフィリエイト | 成果発生と承認・確定 | ASPの確定報酬画面、支払明細 |
| 広告配信 | サービス上の報酬確定と振込 | 月別収益と支払履歴 |
| オンライン商品販売 | 取引・引渡し・返金条件 | 注文履歴、販売明細、返金履歴 |
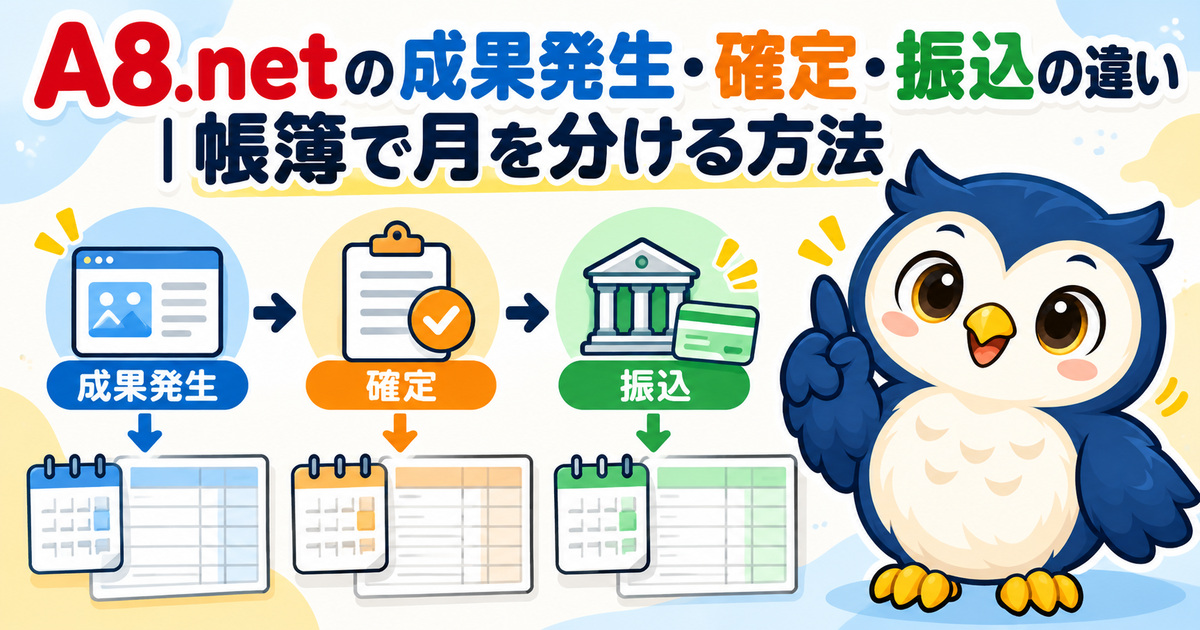
「発生した成果」「確定した成果」「振込済み」は別の状態です。ASPで12月に購入が起きても、キャンセル等で翌年に非承認となるなら、12月の表示額を確定報酬と同じ扱いにしないでください。サービスの支払条件と確定レポートを確認します。
年末の売上はこう照合する
- 12月までの管理画面を保存。月別に、発生・確定・保留・取消の報酬額を分ける。履歴のダウンロード期限を確認する。
- 契約条件を読み直す。納品後の検収が必要か、成果の承認が必要か、取引ごとに報酬の確定条件を整理する。
- 未入金の一覧を作る。年末時点の確定報酬でまだ振り込まれていないものを、取引先・金額・確定日ごとに記録する。
- 翌年の入金と照合。請求額と振込額の差を、手数料、源泉徴収、キャンセル、複数月まとめ払いに分ける。
- 二重計上を防ぐ。前年に売上計上した未入金分を、翌年に振込があったからといって再度売上に加えない。
たとえば企業案件で12月に検収が完了して5万円の報酬が確定し、翌年1月に手数料等を差し引いて振り込まれる場合、振込額だけで売上を決めないようにします。請求額・手数料・源泉徴収の内訳が分かる明細を揃え、帳簿と入金をつなぎます。実際の計上時期は契約により異なるため、この例だけで年を断定しません。
現金主義の特例がある人は?
一律に「入金日でよい」とは言えません。国税庁は、前々年分の業務に係る雑所得の収入金額が300万円以下の人について、一定の現金主義の特例を案内しています。青色申告者が事業所得等について現金主義による所得計算の特例を使う場合にも別の条件や届出が関係します。自分の所得区分、前々年の収入・所得、届出の状況を確認せず、事業所得と雑所得をまとめて同じ基準にしないでください。
特例を適用する場合は費用の計上時期も含めた一貫した管理が必要です。税額を減らすために「売上だけ翌年の入金日にし、費用だけ今年の発生日にする」という都合のよい組み合わせを避け、適用条件を国税庁の説明で確認しましょう。
ケース別の年またぎの例
12月に納品、1月に検収が完了
契約で検収後に報酬が確定する場合、単なる納品日と報酬確定日が異なり得ます。取引先からの検収通知、修正の有無、請求条件を確認し、何月に権利が確定したか判断します。請求書を1月に発行したことだけで自動的に翌年と決めないでください。
12月に成果発生、1月に承認
アフィリエイトの発生通知は承認済みの売上と異なります。確定までキャンセル可能な案件では、ASPの確定報酬レポートと利用規約を確認してください。翌年に確定した金額を前年12月の発生額と混同しないよう、両方のレポートを保存します。
12月に確定、1月に振込
前年の帳簿へ確定報酬を記録したなら、翌年の振込時はその未入金額が回収されたことを照合します。振込手数料や税額が差し引かれた場合は、差額の内訳を探してください。入金額を翌年の新しい売上として重複計上しないのがポイントです。
ありがちな失敗
- 振込通知しか保存していない:報酬確定の明細を別に保存する。
- 12月末の未承認成果を全部売上にする:成果の確定条件と取消履歴を確認する。
- 1月入金を前年と翌年の両方で計上:未入金一覧を翌年の入金と照合する。
- 請求書の日付だけで判断:契約と役務完了・検収の事実を確認する。
- 源泉徴収後の手取りだけ記録:報酬総額と控除の明細を分ける。
動画広告の帳簿付けはYouTube収益の帳簿付け入門、ASP収入の整理はアフィリエイト収入の仕訳方法で詳しく確認できます。
12月と1月をまたぐ管理表の作り方
列は「取引先」「取引内容」「発生日」「確定日」「請求日」「請求額」「手数料」「源泉徴収額」「入金予定日」「実際の入金額」「計上した年」の11項目を目安にします。全欄を毎回埋める必要はありませんが、年末の未入金を見つけるには確定日と入金日の二つを分けることが重要です。たとえばASPの画面で「12月発生・1月確定・3月支払い」と表示される成果と、「12月確定・2月支払い」の成果は、振込のタイミングだけ見れば似ていても確定状態が異なります。
帳簿の年間売上とレポートの年間合計が合わない場合は、まずこの表を確定月順と入金月順の二通りで並べ替えます。差額が特定の月に集中していれば、手数料、源泉徴収、キャンセル、前年からの繰越入金を順に確認します。入金明細の数字に帳簿を無理やり合わせず、どの取引の差額なのか特定して記録する方が翌年も使えます。
年末に資料が取れないとき
サービスの報酬レポートを閲覧できない、請求先から検収の連絡が届かないなどの場合は、契約や注文番号を控え、確認できた範囲と未確定の点を分けて記録します。翌年に資料が出たら当初の判断と照合し、誤りがあれば申告期限までに修正するか、期限後なら正しい手続を税務署へ確認してください。証拠のない「たぶん12月分」を確定額に混ぜないことが重要です。
作業時間の目安は、取引が月数件なら表の作成に30~60分、年末の未入金照合にさらに15~30分です。多くのプラットフォームを使う人はもっと時間を見込み、12月中にCSVの取得方法を試すと安心です。数字を自動連携する会計ソフトでも、未承認成果と確定報酬の区分は最後に自分で確認しましょう。
よくある質問
請求書を1月に発行すれば翌年の売上ですか?
発行日だけで決まりません。契約上、報酬を受け取る権利がいつ確定したかを確認します。
報酬画面に12月の数字が出れば確定ですか?
発生・見込み・確定など、サービスの表示上の状態を確認してください。キャンセル可能な段階なら確定報酬とは限りません。
翌年に返金されたら?
返金の原因と日付を記録し、取引先の明細を保存してください。過去の計上誤りの訂正か、その後の返金かで処理が違うため、不明な場合は税務署・税理士に確認します。
年末の確認チェックリスト
- 全サービスの12月レポートと確定額を保存した
- 発生・承認・入金の3段階を区別した
- 契約上の納品・検収・承認条件を調べた
- 年末の未入金を翌年入金と照合する表を作った
- 現金主義の特例を使う場合の所得区分と要件を確認した
参考:国税庁 No.2200「収入金額とその計算」、国税庁 No.1500「雑所得」、国税庁「現金主義の所得計算の特例を受けるための手続」。公式情報確認日:2026年9月25日。