経費・帳簿

経費・帳簿

免税事業者からの仕入れは2026年10月から70%控除|帳簿の税区分を直す手順

免税事業者からの仕入れは2026年10月から70%控除。帳簿の税区分を直す手順。2026年度の改正後は、2026年10月から2年間の控除可能割合は70%です。
経費・帳簿
小規模企業共済の控除証明書はいつ届く?2026年11月の再発行と掛金の記帳

中小機構の令和8年案内をもとに、証明書の発送時期、再発行の対象年、前納した掛金と事業主貸の記帳を整理します。
経費・帳簿

副業の現金売上とレジ締め|釣銭・売上・銀行入金を分けて記帳

イベント販売を終えてレジの中を数えると、朝よりお金が増えていた。その差をそのまま売上にしてよいのでしょうか。途中で包装資材を買ったり、釣銭を補充したりした場合は、増減だけでは売上を出せません。朝の釣銭、現金売上、返金、経費払い、持出しを分けて照合しま
経費・帳簿

副業の口座間振替を仕訳する|売上・経費に混ぜない照合方法

副業の入金口座から、経費支払い用の口座へ100,000円を移した。入金側を売上、出金側を経費にすると、実際には増えていない売上と経費が帳簿に並びます。事業用口座同士の移動は、原則として預金の置き場所が変わる取引です。まず、両方の口座を事業の帳簿に含め
経費・帳簿

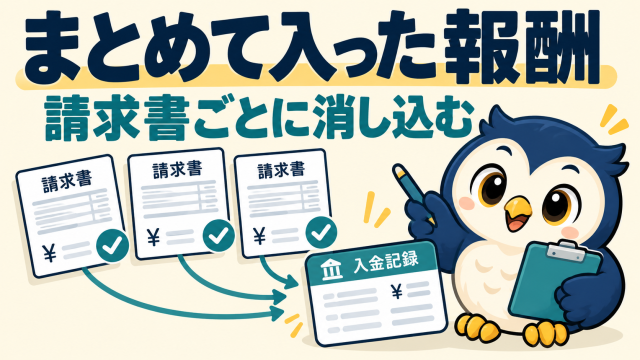
複数の請求書がまとめて入金されたら|売掛金の消込と残額管理

同じ取引先に3枚の請求書を送り、代金が一度に振り込まれた。銀行明細は1行でも、確認する請求は3件あります。まとめて売上として入力すると、既に記帳した売上と重なってしまいます。一括入金は、入金額を請求ごとの回収額へ割り当てる作業です。どの請求が支払済み
経費・帳簿

副業の請求額より多く入金されたら|返金・次回充当の帳簿例

33,000円の請求に対して、38,000円が振り込まれた。5,000円多く入ったからといって、そのまま売上を増やすのは早計です。別の請求分が混ざっていないか、着手金を含むのか、単なる入力ミスかを先に確認します。過入金は、請求額の回収と超過分を分けて
経費・帳簿

副業口座に不明な入金があったら|仮受金と請求書を照合する

副業用口座に22,000円の入金があるのに、名義に心当たりがない。売上と決めて登録する前に、請求書、決済サービス、自己資金の振替を確認してください。入金があった事実と、売上が発生した事実は分けて確かめます。既に売上を計上した請求の回収なら、もう一度売
経費・帳簿

副業のデビットカード払い|即時引落し・返金・二重計上の確認

デビットカードで買った文具を入力したあと、銀行の自動取込でも同じ支払いを経費にしていませんか。カードと通帳にそれぞれ履歴があっても、購入した文具は一つです。デビットカードは原則として決済時に銀行口座から代金が出るため、カード明細と銀行明細を一つの支出
経費・帳簿

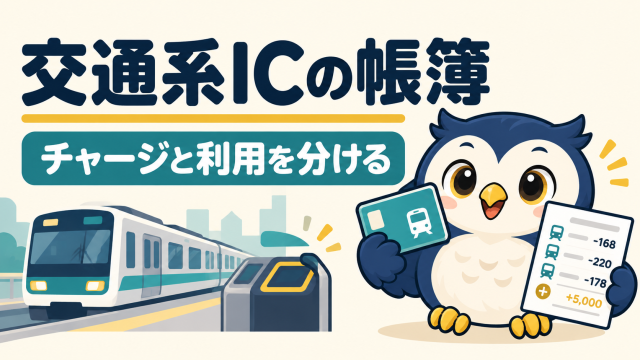
副業のSuicaチャージは経費?交通系ICの利用・私用・残高を分ける

Suicaに5,000円をチャージした日に、交通費5,000円を入力。電車に乗った日にも運賃を入力。この方法では、同じお金を二度経費にするおそれがあります。チャージは使える残高を増やす操作で、移動そのものではありません。チャージと実際の利用を分けれ
経費・帳簿

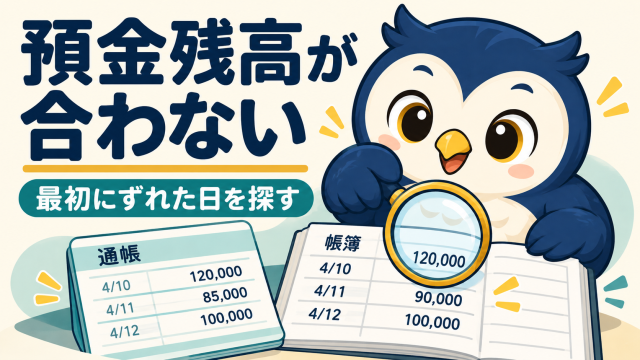
会計ソフトの預金残高が合わない|最初にずれた日から確認する手順

銀行の残高は125,000円なのに、会計ソフトでは130,000円。差額の5,000円を何かの経費で埋めたくなりますが、そこで合わせると本当の原因が分からなくなります。まず探すのは、現在の差額ではなく『最後に一致していた日』です。そこから最初にずれ