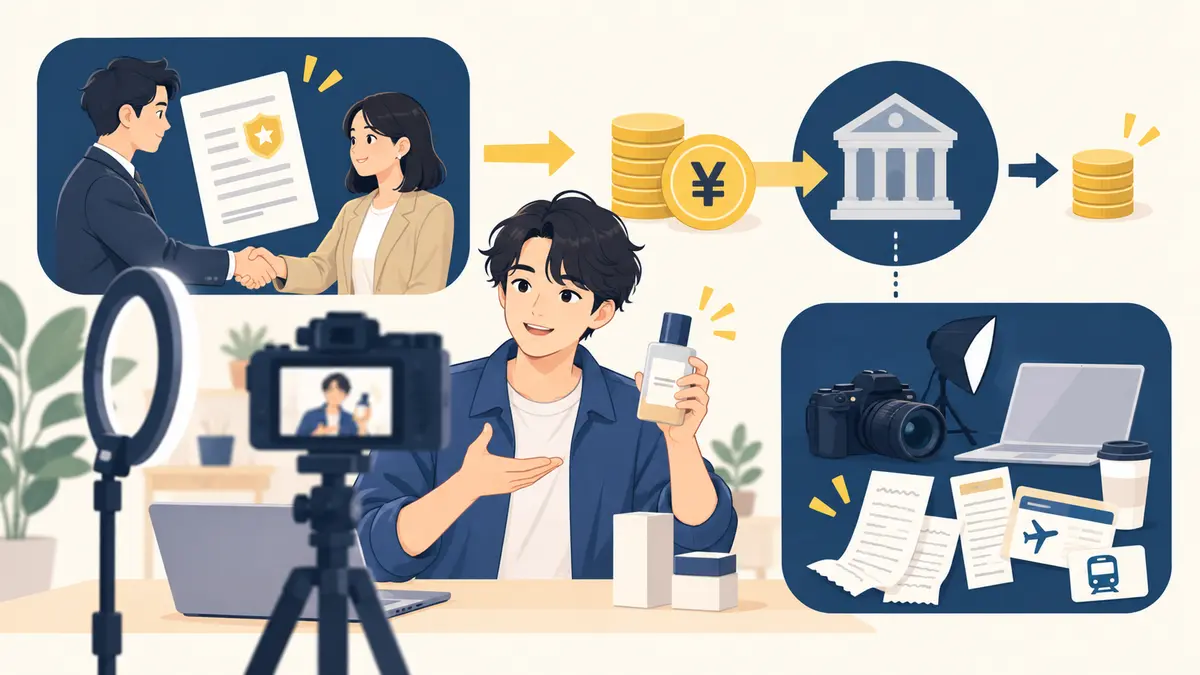
海外企業からYouTubeのPR案件を受け、ドルやユーロで報酬が決まった場合、日本円の入金額だけを売上にするとは限りません。原則として取引が発生した日の為替レートで円換算し、その後の入金や円転による差額は為替差損益として整理します。契約日、納品日、請求日、入金日を区別して記録することが出発点です。
海外案件も日本の確定申告の対象になる
日本の居住者は、原則として国内外で得た所得が日本の所得税の対象です。依頼主が海外企業で、報酬が海外口座や決済サービスへ支払われても、申告対象から外れるわけではありません。会社員・専業別の申告基準はYouTube収益はいくらから確定申告が必要?で確認できます。
広告動画の制作、SNS投稿、ライブ出演、アフィリエイト報酬など、取引の内容によって売上の計上時期や消費税の扱いは変わります。契約書と実際の業務内容を確認しましょう。
売上は「入金日」ではなく権利が確定した日に計上
発生主義で帳簿を付ける場合、報酬を受け取る権利が確定した日に売上を計上します。通常は契約条件を確認し、動画の公開日、検収完了日、請求日などから判断します。入金が翌月でも、売上計上日は変わらないことがあります。
たとえば12月20日に動画を公開し、企業の検収が同日に完了、1,000米ドルが翌年1月末に入金されたなら、12月20日に売上と売掛金を計上するのが基本です。
外貨建て売上を円換算する方法
外貨建取引は、原則として取引日の為替相場で円換算します。継続して用いる合理的なレートとして、取引金融機関の対顧客直物電信買相場(TTB)などを使う方法があります。どのレートを採用したかを毎回記録し、同じ基準を継続することが大切です。
| 記録する項目 | 例 |
|---|---|
| 取引日 | 検収完了日 12月20日 |
| 外貨額 | 1,000 USD |
| 使用レート | 1 USD=150円 |
| 円換算額 | 150,000円 |
| レートの出典 | 取引銀行の公表レート |
日々多数の取引がある場合などは、税務上認められる換算方法の範囲で合理的な方法を選びます。都合のよい日だけ高い・低いレートへ変えるのは避けてください。
具体的な仕訳例
12月20日に1,000ドルの報酬が確定し、その日の採用レートが1ドル150円だった例です。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 12月20日 | 売掛金 150,000円 | 売上高 150,000円 |
翌年1月31日に1,000ドルが入金され、その日の換算額が153,000円なら、差額3,000円は為替差益として処理します。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 1月31日 | 外貨預金 153,000円 | 売掛金 150,000円/為替差益 3,000円 |
反対に換算額が147,000円なら、3,000円を為替差損として処理します。会計ソフトでは外貨口座に対応しているか、取引ごとに円換算額を登録する必要があるかを確認しましょう。
決済サービスの手数料が引かれた場合
海外送金やPayPalなどで手数料が差し引かれ、手取りだけが入金されることがあります。この場合も、契約上の報酬総額を売上にし、差し引かれた手数料を支払手数料として分けるのが基本です。
例として円換算後の報酬が153,000円、手数料が5,000円、実際の受取額が148,000円なら、売掛金の消込みと手数料を分けます。手取り148,000円だけを売上にすると、支払調書や請求書の金額と合わなくなります。
外貨のまま保有して後日円転した場合
入金後もドルのまま口座に置き、後日日本円へ交換すると、入金時から円転時までにも為替差損益が生じることがあります。売掛金の決済時点と、保有外貨を売却した時点を分けて記帳します。
複数回の入金が混ざる外貨口座では、会計上の評価方法や期末換算が複雑になります。取引数が少ないうちから、外貨残高と帳簿上の円換算額を毎月照合してください。
海外で税金を引かれた場合
報酬から海外の税金が源泉徴収されることがあります。日本の税額計算で外国税額控除を利用できる可能性がありますが、税の名称、租税条約、所得の種類、控除限度額などの確認が必要です。
海外企業から届く支払明細、源泉徴収証明、契約書を保存し、単なるプラットフォーム手数料と外国の所得税を区別します。金額が大きい場合や国をまたぐ取引が継続する場合は、国際税務に詳しい税理士への相談が安心です。
消費税の扱いも確認する
消費税の課税事業者やインボイス登録者は、海外企業への役務提供が輸出免税になるのか、国外取引になるのかを確認します。依頼主の所在地だけで一律に決められず、サービス内容や提供場所などによって判定が異なります。
免税事業者でも、将来課税事業者になる可能性を考え、相手の正式名称、所在地、契約内容、請求書を残しておくと判定しやすくなります。
保存する書類とデータ
- 英語を含む契約書、発注メール、利用規約
- 納品日・公開日・検収日が分かる記録
- 外貨建ての請求書と支払明細
- 採用した為替レートと出典
- 海外送金・決済サービスの手数料明細
- 外貨口座の入出金と円転履歴
- 海外で税を引かれたことを示す証明書
外国語の書類は、報酬額、業務内容、支払条件だけでも日本語のメモを付けると後から確認しやすくなります。国内案件の処理は「YouTubeの企業案件・PR報酬はどう申告する?」、毎月の記帳は「YouTube収益の帳簿付け入門」も参考にしてください。
よくある質問
Googleや海外プラットフォームからの入金も同じですか?
外貨建てで取引する場合は同様に取引日と換算レートを確認します。ただし、契約主体や報酬確定のタイミングはサービスごとに異なるため、管理画面と利用規約を保存してください。
銀行が表示した円換算額を使えば十分ですか?
その金額がどの日の、どの取引に対する換算かを確認します。売上計上日と入金日が異なるなら、入金日の円換算額だけでは売上と為替差損益を分けられません。
少額なら為替差損益を省略できますか?
少額でも帳簿上の売掛金と実際の入金額に差が出るため、原則として差額の理由を記録します。会計ソフトの自動連携後も、手数料と為替差額を確認しましょう。
まとめ
海外YouTube案件は、報酬が確定した日の外貨額とレートで売上を記録し、入金時や円転時の差額を為替差損益として分けます。手取り額だけを売上にせず、報酬総額、手数料、外国税をそれぞれ確認してください。契約から入金までの証拠を一つのフォルダにまとめると、年をまたぐ取引でも申告しやすくなります。