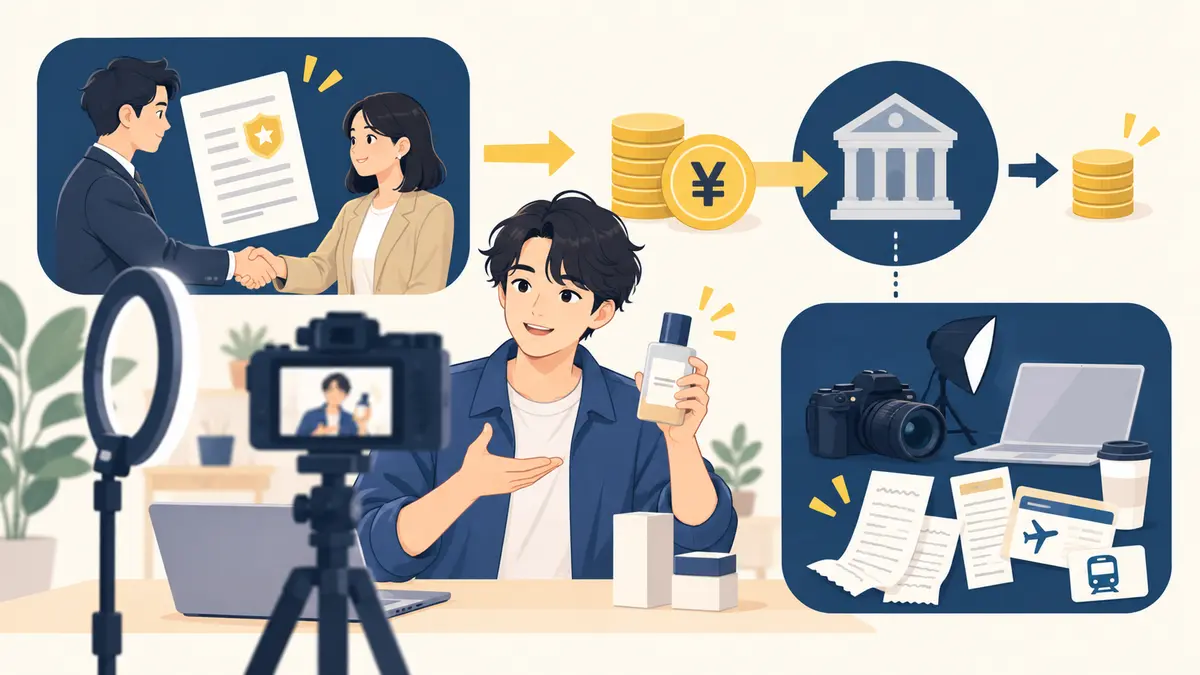
YouTubeやSNSを続けていると、企業から「動画で商品を紹介してほしい」「イベントに出演してほしい」と依頼されることがあります。AdSenseとは違い、案件ごとに契約、請求書、源泉徴収の有無が変わるため、入金額だけを見て記帳すると売上を少なく計上してしまうことがあります。
企業案件の基本は、報酬の総額を収入にし、差し引かれた源泉所得税は別に記録することです。商品だけを受け取る案件や、交通費込みの契約も見落とさないようにします。
企業案件で収入になるもの
| 受け取るもの | 確認ポイント |
|---|---|
| 動画・投稿の制作報酬 | 請求額、消費税、源泉徴収、支払日 |
| 出演料・ライブ配信料 | 業務内容と源泉徴収の対象か |
| 成果報酬 | 確定条件、承認日、キャンセル調整 |
| 商品・サービスの提供 | 投稿の対価なら時価相当額を収入として検討 |
| 交通費・宿泊費 | 報酬に含むのか、企業が直接支払ったのか |
「現金を受け取っていないから申告不要」とは限りません。投稿を条件に5万円の商品を無償提供されたような場合、単なる試供品ではなく仕事の対価と考えられる可能性があります。契約メール、依頼書、商品の通常価格が分かる画面を残し、判断が難しいときは税務署や税理士に確認してください。
源泉徴収は案件名ではなく仕事の内容で決まる
企業案件だからすべて源泉徴収されるわけでも、YouTuberだから対象外になるわけでもありません。国税庁が挙げる対象には、原稿料、講演料、一定の出演料、モデル報酬などがあります。台本・記事の執筆、広告素材のデザイン、番組等への出演など、契約の実態によって対象になることがあります。
請求前に企業へ「源泉徴収の対象として処理しますか」「支払明細は発行されますか」と確認すると、入金時の差額に慌てません。源泉徴収された税金は、企業があなたの代わりに国へ納める前払い分です。報酬が減額されたわけではありません。
原稿料などの対象報酬では、1回の支払金額が100万円以下なら原則10.21%、100万円を超える部分は20.42%で計算されます。消費税額が請求書で明確に区分されている場合、報酬本体だけを源泉徴収対象として差し支えないという取扱いもあります。ただし、PR動画のどの業務が対象かは契約内容によるため、率だけを見て自己判断しないようにしましょう。
源泉徴収がある案件の仕訳例
例として、源泉徴収対象となる制作報酬100,000円、消費税10,000円を明確に区分して請求し、報酬本体に10.21%の源泉徴収が行われたケースを考えます。源泉税は10,210円、入金額は99,790円です。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 報酬確定・請求時 | 売掛金 110,000円 | 売上高 110,000円 |
| 入金時 | 普通預金 99,790円 事業主貸 10,210円 |
売掛金 110,000円 |
個人事業主の所得税は事業そのものの経費ではないため、会計ソフトでは源泉徴収分を「事業主貸」などで処理する例が一般的です。会計ソフトの設定によっては「仮払税金」等を使うこともあるため、確定申告書へ正しく反映される方法を確認してください。
雑所得を簡易集計する場合も、収入は入金額99,790円ではなく総額110,000円を基に記録し、源泉徴収税額10,210円を別に把握します。確定申告で精算するため、明細をなくさないことが重要です。
企業案件で経費になりやすいもの
- 案件動画の撮影・編集に使った機材やソフト代
- 商品の撮影用背景、小道具、スタジオ代
- 打ち合わせや撮影場所までの交通費
- 外注した編集、字幕、サムネイル制作費
- 業務連絡に使う通信費の事業分
- 企業へ納品するためのクラウドストレージ代
必要経費になるのは、その収入を得るために直接必要だった部分です。普段も使うスマホ、パソコン、自宅などは、業務使用分だけを合理的に分けます。案件でもらった商品を私生活だけで使った場合や、過度な衣服・美容代などは、仕事との直接関係を説明できるか慎重に判断しましょう。経費の全体像は「YouTubeで経費にできるもの15選」で確認できます。
保存しておく書類とデータ
- 業務委託契約書、発注書、依頼メール
- 納品した動画・投稿のURLと公開日
- 請求書の控え
- 企業からの支払明細、支払調書
- 銀行の入金明細
- 提供商品の名称、通常価格、受取日が分かる資料
- 関連経費の領収書・電子レシート
支払調書が届かなくても、収入の申告義務がなくなるわけではありません。契約書、請求書、入金明細を照合して、自分の帳簿を完成させます。マイナンバーの提出を求められた場合は、依頼企業または正規の委託先かを確認し、チャットや通常メールへ安易に送らないでください。
よくある質問
企業から振り込まれた金額だけを売上にすればよいですか?
源泉徴収がある場合は違います。差し引かれる前の総額を収入として記録し、源泉徴収税額を別に管理します。
商品提供だけのPRも収入になりますか?
投稿や動画制作の対価として商品を受け取ったなら、経済的利益として収入に含める検討が必要です。単なるサンプル配布か、契約上の報酬かで事情が異なります。
交通費はすべて経費ですか?
案件のために自分で負担した合理的な交通費は経費になり得ます。企業から実費が支給される場合は、報酬への含まれ方と精算方法を確認し、二重に経費計上しないようにします。
会社員で案件所得が20万円以下なら何もしなくてよいですか?
所得税の確定申告が不要になる一定のケースでも、住民税の申告が必要になるのが原則です。詳しくは「会社員YouTuberの住民税」で確認してください。
まとめ
企業案件は、契約書の報酬総額、源泉徴収、実際の入金を3点セットで確認します。「PR費」という名前だけで税務処理は決まりません。仕事内容と支払明細を確認し、現金以外の提供品も含めて証拠を残すことが、申告漏れと二重計上を防ぐ近道です。
参考にした公式情報
本記事は一般的な情報です。源泉徴収の対象範囲や現物報酬の評価は契約内容で変わるため、個別案件は企業の経理担当者、税務署または税理士へご確認ください。