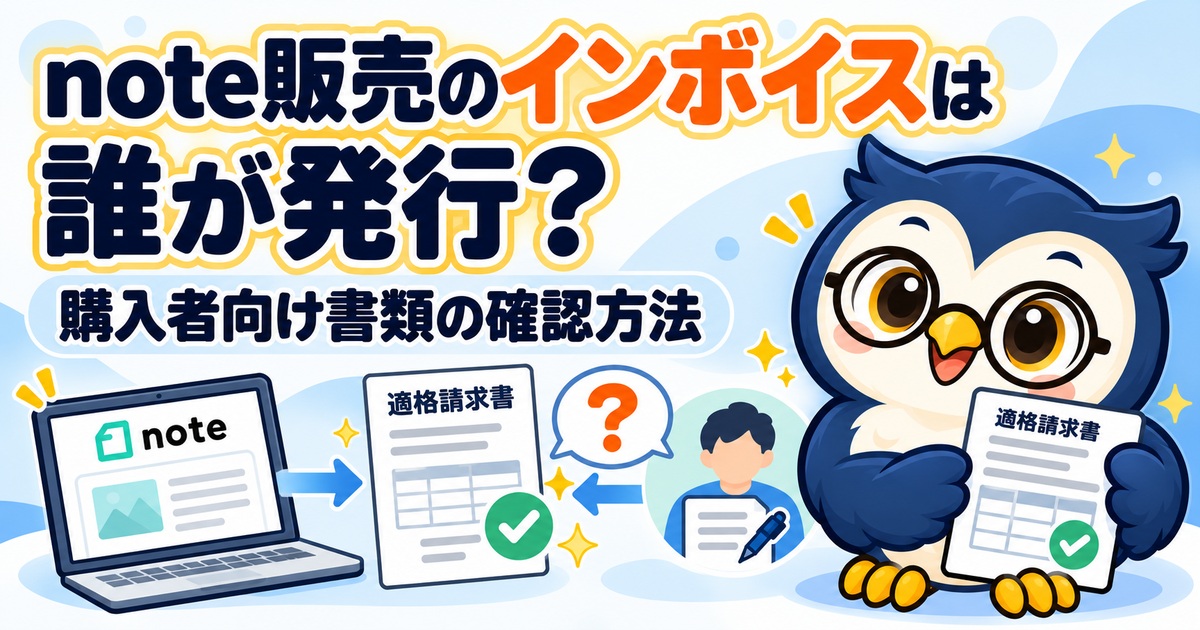
noteで有料記事を売った後、購入者から「インボイスをください」と言われたら、まず購入時点で販売者が適格請求書発行事業者としてnoteに登録していたかを確認します。登録済みなら、noteの購入履歴からインボイスの記載事項を満たした領収書を取得できます。未登録なら通常の領収書となり、後から番号を登録しても過去の購入分をインボイス対応にはできません。これは購入者が事業経費として処理したい場面で特に重要です。
この記事は、noteで記事やメンバーシップを販売し、法人・個人事業主の購入者から書類について質問されたクリエイター向けです。発行元、取得場所、登録前の取引、返金時の扱いを、noteの公式ヘルプに沿って整理します。個別の仕入税額控除や消費税の申告可否は、取引条件を踏まえて税務署・税理士に確認してください。
結論:購入者が取得する書類と販売者が保管する控え
| 状況 | 購入者側 | 販売者側 |
|---|---|---|
| 購入時点で販売者の登録番号がnoteに登録済み | 購入履歴からインボイス対応の領収書を取得 | 販売履歴のエクスポートから領収書の写しを保存 |
| 購入時点では未登録 | 通常の領収書を取得。後日の番号登録による遡及発行は不可 | 販売日と登録日を確認し、対応状況を説明 |
| ゲスト購入 | 購入時にnoteから届いた領収書メールを確認 | 該当取引の販売履歴を特定 |
| 返金された | 購入履歴から返金書を取得 | 販売履歴のエクスポートから返金書の写しを保管 |
note公式は、媒介者交付特例が適用される場合、ダウンロードしたインボイスの領収者・登録番号欄にnote株式会社の情報が表示されると説明しています。ただし特例を利用するには、クリエイター自身の適格請求書発行事業者登録番号をnoteへ登録する必要があります。「noteの番号が出るから、自分の登録は要らない」という理解は誤りです。
購入者から請求されたときの確認手順
- 取引を特定する。購入日、記事名、金額、購入者のアカウント利用の有無を聞き、別の注文と取り違えないようにします。注文番号など個人情報をやり取りする場合は公開コメント欄を避けます。
- 登録状態と時点を確認する。インボイス発行事業者として登録し、noteにも番号を登録していたかを購入日と照合します。現在登録されていることだけでは過去の取引の根拠になりません。
- 会員購入なら購入者に操作を案内する。noteの「設定」→「購入・チップ履歴」→対象履歴の「…」→「領収書」を選びます。返金分なら「返金書」です。
- ゲスト購入ならメールを確認する。購入時に noreply@note.com から届く領収書を探します。迷惑メールや購入に使ったメールアドレスも確認します。
- 販売者の控えを保存する。販売履歴ページの「販売履歴のエクスポート」から、販売分の領収書の写しと必要な返金書を保存します。売上CSVとともに月・取引単位で管理すると後の照合が容易です。
「PDFを添付して送ってほしい」と言われても、まず購入者が公式画面で取得できる方法を案内するのが確実です。書類の宛名や税区分を独自に書き換えたものをインボイスとして発行する前に、noteの案内と専門家の判断を確認してください。
よくある取り違えと対処
後から登録した番号で過去の販売分を発行できる?
note公式は、購入時点で販売者がnoteへ登録番号を登録していなければ、後からインボイス対応の領収書は発行できないとしています。登録日と販売日を記録し、購入者へ現状を正確に伝えてください。
領収書があればすべて仕入税額控除できる?
通常の領収書とインボイス対応の領収書は異なります。購入者の課税方式や経過措置なども関わるため、販売者が控除を保証しないでください。購入者側で税務署・税理士に確認する事項です。
noteの売上CSVがインボイスの代わりになる?
売上CSVは販売者の売上・手数料・振込の照合に有用ですが、購入者が保存する領収書とは役割が違います。売上管理のCSVと販売履歴からの領収書の写しを混同しないようにします。
返金が発生したら何を残す?
元の販売と返金を同じ取引としてひも付け、返金書と売上明細を保管します。売上が取り消された時期と手数料の扱いは実際の明細を見て確認します。返金を二重に差し引かないよう、帳簿側の修正履歴も残してください。
販売前に整える運用
企業の研修資料として購入される有料記事では、領収書の発行可否が購入判断になることがあります。販売ページで「インボイス対応」と断定する前に、番号登録、note側の反映、購入テスト時の表示条件を確認します。ただし自分が未登録なら登録が必要かどうかは事業全体の判断であり、1件の購入希望だけで申請する必要があるとは限りません。登録すると消費税の申告義務が生じ得るため、国税庁の案内を読んで判断してください。
- 販売日、記事名、税込価格、購入経路を控える
- インボイス番号の登録日とnote上の設定を記録する
- 月末に売上CSVと販売履歴、返金書を照合する
- 購入者への回答は書類の取得方法と確認済みの事実に絞る
インボイスの発行記録と帳簿の売上記録は用途が違います。note以外の成果報酬も得ている場合は、アフィリエイト収入の仕訳方法を参照し、発行書類と各サービスの明細を別々に保管してください。
購入者へ返す前に記録する例
問い合わせを受けたら、購入日時、購入したコンテンツ、支払方法、相手が必要とする書類名を確認します。「領収書」だけなのか「適格請求書」が必要なのかで案内が異なります。購入者の氏名や登録番号を公開コメントでやり取りせず、noteの案内する画面と正式な連絡経路に誘導します。こちらが適格請求書発行事業者かどうかも先に確認し、登録していないのに番号を作ったり、note名義の書類を自分名義で発行したりしないでください。
例として、同じ月に単品記事2件とメンバーシップ1件の購入がある場合、購入者が求めるのはどの取引かを特定します。売上合計だけを示しても取引を証明できません。日付、金額、税率、販売形態を販売履歴と照合し、返金があれば返金書類も組にします。購入者向け書類と、自分の売上・手数料を管理するCSVの役割を分けると混乱が減ります。
判断に迷う場合
取引当時の登録状況や経過措置、購入者側の仕入税額控除は個別事情に左右されます。プラットフォームのヘルプだけで結論が出ない場合は、事実関係を整理して税務署または税理士に確認してください。問い合わせの履歴と発行した書類の控えは保存し、後から同じ質問に一貫して答えられるようにします。
書類を求める購入者には、発行できるかどうかを即答する前に対象取引と自分の登録状況を確認し、確認予定日を伝えます。販売者側の設定を後から変えた場合、その変更が過去の販売にどう影響するかを推測で案内しないことが重要です。対応を記録しておくと、同じ月の別の購入者からの問い合わせにも整合した回答ができます。私的な連絡先へ証憑を送る前に、note公式の発行・閲覧の方法を優先します。
一般的な説明と個別の税務判断を区別して案内することも大切です。
購入者から書類の再発行を求められたら、取引番号を先に確認します。
公式情報・確認日
2026年9月26日に、note公式:販売した記事などのインボイスの発行方法、note公式:購入者向けインボイス制度、note公式:売上金を確認するを確認しました。画面や制度は変更されるため、販売時にも公式情報を再確認してください。