YouTubeでAdSense収益を受け取るようになると、「銀行に振り込まれた日に売上を入れればよいのか」「YouTube Studioの推定収益を毎日記帳するのか」と迷いがちです。
結論からいうと、推定収益と確定収益、実際の入金は分けて考えます。入金日だけで売上を記録すると、12月分が翌年1月にずれ、年ごとの所得を誤る可能性があります。この記事では、個人でYouTubeを運営する人向けに、複式簿記の仕訳と簡易な記録方法を整理します。
先に要点:YouTube Studioの推定収益は日々変動するため、そのまま確定売上にはしません。AdSense for YouTubeで確定した金額を確認し、売上計上と入金消込を2段階で記録するのが基本です。
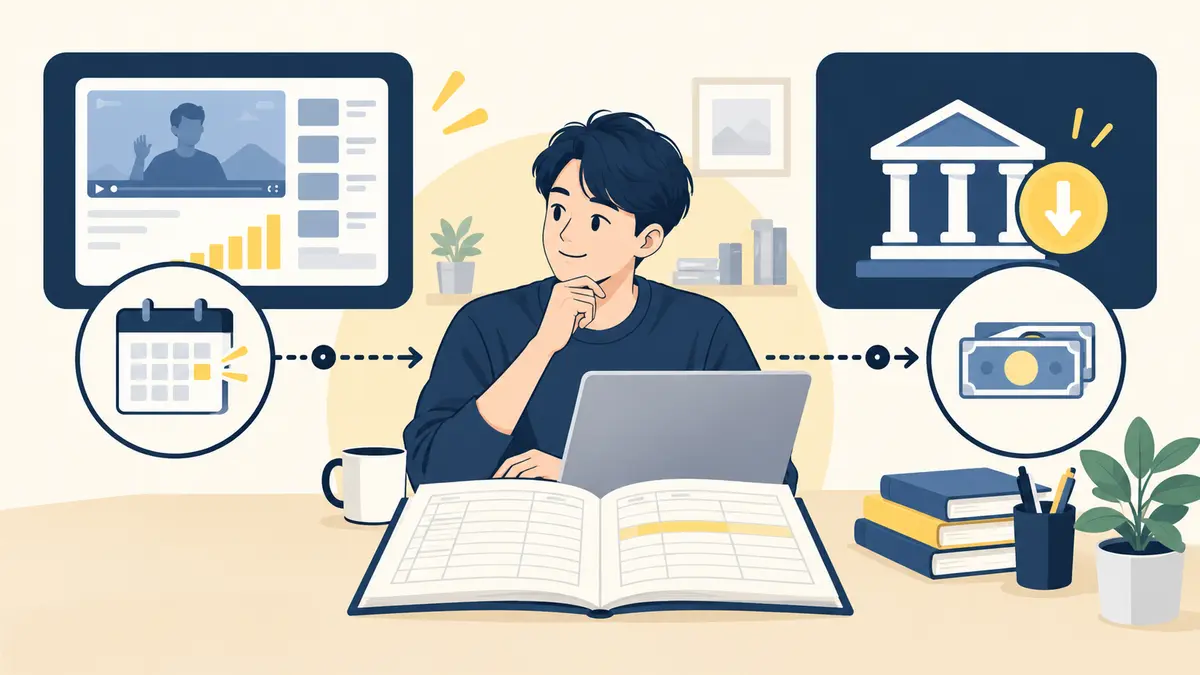
AdSenseには3つの金額・日付がある
| 段階 | 確認場所 | 帳簿上の考え方 |
|---|---|---|
| 推定収益 | YouTube Studio | 変動する見込み額。通常は確定仕訳をしない |
| 確定収益 | AdSense for YouTubeの取引明細 | 調整後の金額。売上計上の根拠にする |
| 入金額 | 銀行口座・AdSense支払画面 | 売掛金の回収として処理する |
Googleの公式案内では、前月のYouTube収益は翌月7日から12日ごろに確定し、条件を満たせば21日から26日ごろに支払い処理が行われます。推定収益には無効なトラフィックなどの調整が入ることがあるため、最終金額と一致しない場合があります。
売上計上日は「入金日」とは限らない
国税庁は、その年の収入金額について、現金をまだ受け取っていなくても「収入すべき権利の確定した金額」を含めると説明しています。取引の内容、契約、慣習によって判断するため、単純に銀行入金日だけで決めるものではありません。
AdSenseでは月内の表示額が推定値で、翌月に確定額が示されます。実務では、確定明細を根拠に「売上が確定した日」で計上する方法や、確定額を前月末の売上として継続処理する方法が考えられます。どちらを採るかは契約内容と記帳方針に合わせ、毎月・毎年同じ基準で処理してください。年末をまたぐ金額が大きい場合や判断に迷う場合は、税務署や税理士への確認が安全です。
複式簿記の仕訳例
例として、1月分の確定収益が100,000円で、2月10日に確定明細へ反映され、2月24日に銀行へ100,000円が入金されたとします。売上計上日を確定日とする場合は次の2段階です。
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 2月10日 | 売掛金 100,000円 | 売上高 100,000円 | 1月分YouTube確定収益 |
| 2月24日 | 普通預金 100,000円 | 売掛金 100,000円 | Googleから入金 |
事業所得として継続的にYouTubeを運営している場合は「売上高」が分かりやすい科目です。業務に係る雑所得として簡易に集計する場合でも、総収入金額と入金済み・未入金を区別できるようにしておくと、年末確認が楽になります。科目名そのものより、一貫して集計できることが大切です。
振込額が確定収益と違うとき
- 無効トラフィック等の調整が入っていないか
- 支払保留や支払基準額未達で翌月以降へ繰り越されていないか
- AdSenseとAdSense for YouTubeの支払アカウントを取り違えていないか
- 銀行側の手数料や外貨換算がある契約か
差額を推測で「雑損失」にせず、AdSenseの取引明細と銀行明細を突き合わせて原因を確認します。
年末に確認したいポイント
12月分が翌年に確定・入金される場合、どの年の収入に含めるかが重要です。採用している売上計上基準に沿って、12月末の売掛金残高と翌年の入金を照合します。入金日基準だけで処理してきた人は、前年末の未計上分と当年初の二重計上がないかも確認してください。
小規模な青色申告者には一定の要件で現金主義の特例がありますが、通常の青色申告や雑所得の記録に自動的に適用されるわけではありません。「少額だから入金日でよい」と決めつけないことが大切です。
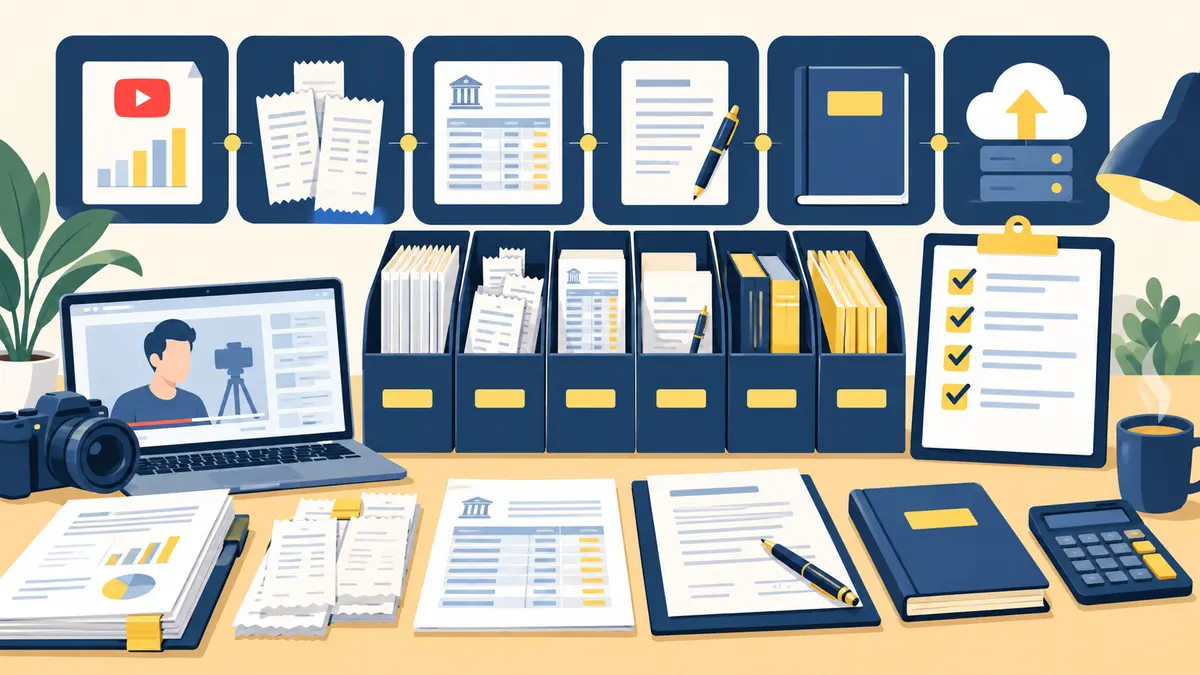
保存しておく資料
- AdSense for YouTubeの月別取引明細・確定収益
- 支払い処理が分かる画面やダウンロードデータ
- 入金先銀行の明細
- YouTube Studioの月別収益レポート(補助資料)
- 調整や保留があった場合の通知
Google公式では、AdSenseの「お支払い」から取引履歴を月別に確認し、CSVでダウンロードできます。電子で受け取った明細は、後から検索できる形で電子保存しておきましょう。帳簿付けの全体像は「YouTube収益の帳簿付け入門」も参考にしてください。
よくある質問
YouTube Studioの推定収益を毎日仕訳しますか?
通常は必要ありません。推定額は後から変わるため、月ごとの確定収益を根拠に記帳する方が管理しやすくなります。日次レポートは分析用、確定明細は帳簿の証拠、と役割を分けます。
入金されたときに売上高を計上してはいけませんか?
売上の権利が先に確定している場合、入金時には売掛金の回収として処理するのが基本です。入金時に再び売上高を計上すると二重計上になります。
確定収益が支払基準額に届かず、翌月へ繰り越されたら?
入金がなくても、採用している基準で収益が確定していれば未収分として残します。後日まとめて入金されたときに、売掛金を消し込みます。
AdSense収益の勘定科目は雑収入ですか?
YouTubeを本業・事業として継続運営するなら売上高が自然です。ほかの本業に付随する少額収入なら雑収入を使う場合もあります。所得区分の考え方は「YouTube収益は雑所得?事業所得?」で整理しています。
まとめ
AdSenseの記帳では、推定収益、確定収益、銀行入金を混ぜないことが第一歩です。確定明細を根拠に売上と売掛金を記録し、入金時に消し込めば、年末の未入金分も追いやすくなります。月1回、AdSense明細と銀行口座を照合する習慣を作りましょう。
参考にした公式情報
本記事は一般的な情報を整理したもので、個別の税務判断を保証するものではありません。契約や記帳状況に応じて税務署・税理士へご確認ください。