※本記事には広告・PRが含まれる場合があります。
副業の経費をクレジットカードで払うと、実際に買った日と口座から引き落とされる日がずれます。ここで引落日だけを経費にすると、年末をまたぐ取引が翌年へずれたり、カード明細の自動連携と手入力が重なって二重計上になったりします。
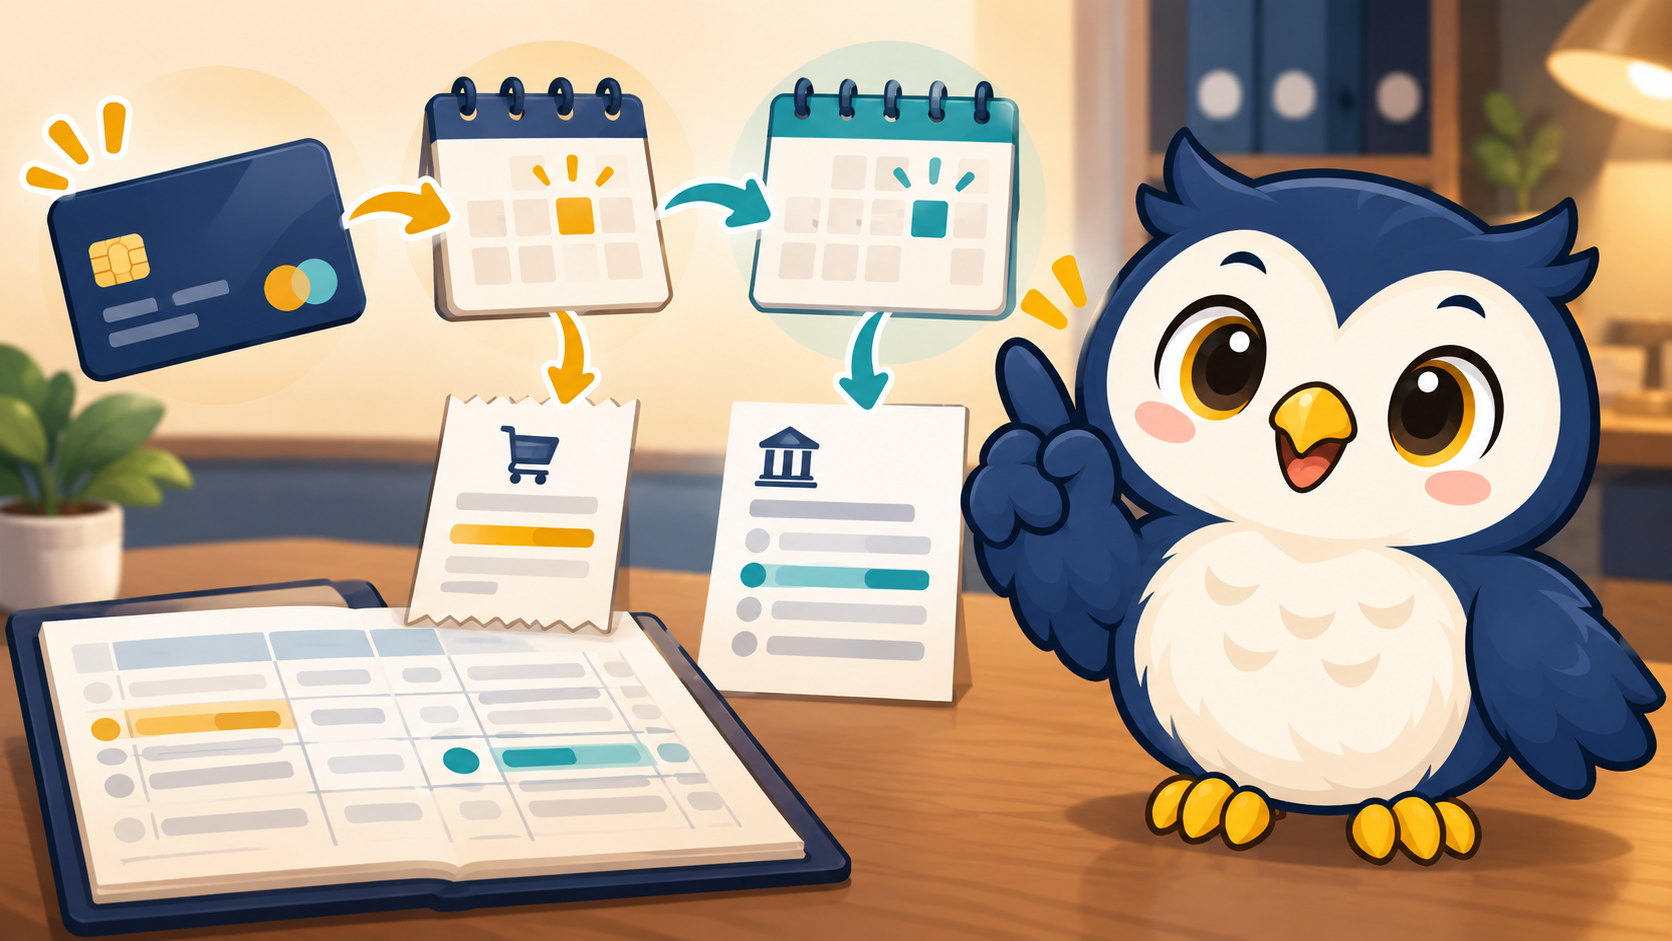
先に結論です。事業用カードを事業用口座から払う複式簿記では、原則として利用日に「経費/未払金」、引落日に「未払金/普通預金」と2段階で記録します。個人用カード・個人口座で立て替えた副業経費は、利用日に「経費/事業主借」として処理し、個人口座からの引落しを事業帳簿へ重ねて入れないのが基本です。
最初に3つのパターンを分ける
| 使ったカードと口座 | 利用日の考え方 | 引落日の考え方 |
|---|---|---|
| 事業用カード+事業用口座 | 経費と未払金を計上 | 未払金を普通預金で消す |
| 個人用カード+個人口座 | 経費と事業主借を計上 | 事業帳簿では原則として追加処理しない |
| 事業用カードで私用購入 | 事業主貸と未払金を計上 | カード請求全体を普通預金から支払う |
判断の起点はカード名ではなく、誰の支出を、どの口座が最終的に負担したかです。副業を始めたばかりでカードを分けていなくても、個人用カードで事業経費を払うこと自体が直ちに経費不可になるわけではありません。ただし、私用と事業用が混在すると、利用明細から対象取引を拾う手間が増えます。
事業用カードは利用日と引落日の2回記帳する
11月20日に動画編集用のSSDを22,000円で購入し、12月27日に事業用口座から引き落とされた例で確認します。ここでは説明を簡潔にするため、SSDを消耗品費として処理できる前提にしています。実際の勘定科目は金額、使用期間、青色申告の特例の適用などで変わるため、購入物ごとに判断してください。
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 11月20日 | 消耗品費 22,000円 | 未払金 22,000円 | 編集用SSD購入 |
| 12月27日 | 未払金 22,000円 | 普通預金 22,000円 | カード代金引落し |
購入日に経費が増え、同時にカード会社へ払う義務である未払金が増えます。引落日には新しい経費を作らず、残っていた未払金を消します。銀行明細の「22,000円」をもう一度消耗品費へ入れると、同じSSDを2回経費にすることになります。
個人用カードで立て替えたら事業主借
副業用のオンラインサービスを個人用カードで月額3,300円支払い、個人口座から翌月引き落とされたとします。利用日に「通信費または支払手数料など/事業主借」と記録し、個人口座の引落しは事業帳簿へ入れません。
| 日付 | 借方 | 貸方 |
|---|---|---|
| 利用日 | 適切な経費科目 3,300円 | 事業主借 3,300円 |
事業主借は「事業が個人のお金を借りて経費を払った」と考えると整理しやすくなります。後から事業用口座から自分へ精算する運用にするなら、その精算と事業主借の残高が対応しているかも確認します。
年末をまたぐカード利用は購入日を落とさない
12月28日に使った経費が翌年1月に引き落とされても、発生主義で記帳する場合は12月の利用を当年分として記録します。年末にカード明細が確定していない取引もあるため、12月分は次の順で確認します。
- 12月の領収書、注文履歴、請求書を集める
- カードの未確定利用分を確認する
- 利用日、店名、金額、用途を帳簿と突合する
- 翌年1月の確定明細で差額や取消しを再確認する
- 引落日に未払金が同額だけ減っているか確認する
年末だからといって、引落日だけで一律に処理すると年度をまたぐ経費がずれます。一方で、返品や利用取消しが年明けに反映される場合もあるため、未確定明細を見ただけで確定扱いにせず、翌月の明細までつなげて確認してください。
カード明細だけで保存書類が足りるとは限らない
カード会社の請求明細は、支払先と金額を探す手掛かりにはなります。しかし国税庁は、カード会社が利用者へ交付する請求明細について、加盟店が作成した適格請求書等には該当しないと案内しています。課税事業者が仕入税額控除を検討する場面では、加盟店の領収書や請求書など、必要事項を満たす書類も確認します。
最低限、取引ごとに次をひも付けておくと、あとで説明しやすくなります。
- 利用日、支払先、金額、購入内容
- 領収書・請求書・注文完了メール
- カード利用明細と引落し口座の記録
- 副業との関係が分かるメモ
- 返品、値引き、ポイント利用、取消しの履歴
オンライン明細・領収書は電子データのまま保存する
カード会社のWeb明細、メール添付の領収書、ECサイトからダウンロードした請求書などを電子で受け取った場合は、電子取引データとして保存対象になります。国税庁は、アプリ提供事業者から受領する利用明細も電子取引に該当すると案内しています。紙に印刷したものだけで終わらせず、元のPDF・CSV・メールなどを、取引日・金額・取引先から探せる形で年度別に管理します。詳しい取扱いは電子帳簿保存法一問一答(国税庁)で確認してください。
なお、電子データを保存していることと、消費税の仕入税額控除に必要なインボイスを保存していることは別の確認です。カード会社の利用明細だけでは、一般にインボイスの記載事項を満たしません。加盟店が発行する領収書・請求書などを明細と対応させます。
返金・取消し・分割手数料は本体と分ける
| 場面 | 帳簿の確認 | 二重計上を防ぐポイント |
|---|---|---|
| 同じ年に購入を取消し | 未払金/元の経費科目で購入を戻す | 返金を雑収入にしない |
| 引落し後に返金 | 返金先の普通預金と、元の経費の戻しを対応させる | カード明細のマイナス表示だけで放置しない |
| 分割・リボの手数料 | 本体代とは分けて支払手数料・支払利息などを検討 | 毎月の引落額をすべて本体の経費にしない |
| 事業と私用が混在 | 私用分は事業主貸、事業分だけを経費にする | カード請求総額と未払金の消込みは一致させる |
たとえば22,000円のSSDを購入後、同じ年に全額取消しとなった場合は、購入時の「消耗品費22,000円/未払金22,000円」を「未払金22,000円/消耗品費22,000円」で戻します。引落し後の返金や年度をまたぐ返品では処理が変わることがあるため、取消日、返金日、元の領収書、カード会社の明細を一組で残し、金額が大きい場合は税理士へ確認してください。
自動連携で二重計上を防ぐ月末チェック
会計ソフトにカードと銀行の両方を連携すると、購入時のカード明細と、銀行からのカード代金引落しが別々に取り込まれます。両方を経費として登録せず、銀行側は未払金の消込みとして処理します。
月末には、カード会社別に「前月末の未払金+当月利用-当月引落し-取消し=当月末の未払金」と照合します。合わないときは、分割払いの手数料、ポイント充当、返金、締め日をまたいだ利用、私用支出の混在を順に確認してください。
よくある間違いと直し方
利用日と引落日の両方を経費にした
カード利用側を正しい経費として残し、銀行引落し側を未払金の消込みへ直します。削除だけで合わせるのではなく、カード別の未払金残高が明細の請求残高と一致するか確認します。
個人用カードの引落しまで普通預金で入れた
帳簿に登録していない個人口座からの引落しなら、利用日の事業主借だけで処理するのが分かりやすい形です。すでに普通預金を入れた場合は、実際に事業口座が動いていないため、口座残高との不一致を手掛かりに修正します。
私用購入を経費に含めた
事業用カードで私物を買った場合、経費ではなく事業主貸として分けます。カード請求の総額と帳簿上の未払金は一致させつつ、事業経費だけを損益へ反映させます。
よくある質問
カード利用日と商品到着日が違う場合は?
利用通知の日付だけで機械的に決めず、商品やサービスを受け取った時期、請求書、注文履歴を確認します。高額な備品や年末をまたぐ取引は処理が変わることがあるため、事実関係をそろえて税務署や税理士へ確認してください。
ポイントで払った部分も経費になりますか?
ポイントの獲得理由や処理方法で考え方が分かれます。まず領収書の支払総額、ポイント充当額、カード請求額を分けて保存し、毎回同じルールで処理します。金額が大きい、事業で貯めたポイントを私用に使うなど判断が難しい場合は専門家へ確認します。
カード明細の店名が実際の店舗名と違います
決済代行会社名が表示されることがあります。注文メールや領収書を明細へひも付け、摘要に実際の購入先と内容を残します。用途不明のまま経費登録せず、翌月まで保留して確認する方が安全です。
まとめ
クレジットカードの帳簿付けは、カードを使った日とお金が落ちた日を別の出来事として扱うと迷いません。事業用カードは未払金でつなぎ、個人用カードの立替は事業主借で記録します。月末に明細・領収書・未払金残高を3点照合すれば、年度ずれと二重計上を見つけやすくなります。
帳簿の基本と保存書類は、国税庁の個人で事業を行っている方の記帳・帳簿等の保存、カード明細と請求書の関係はクレジットカード会社からの請求明細書で確認できます。副業の帳簿を月ごとに整える考え方は、副業の領収書と電子データ保存の解説も参考にしてください。