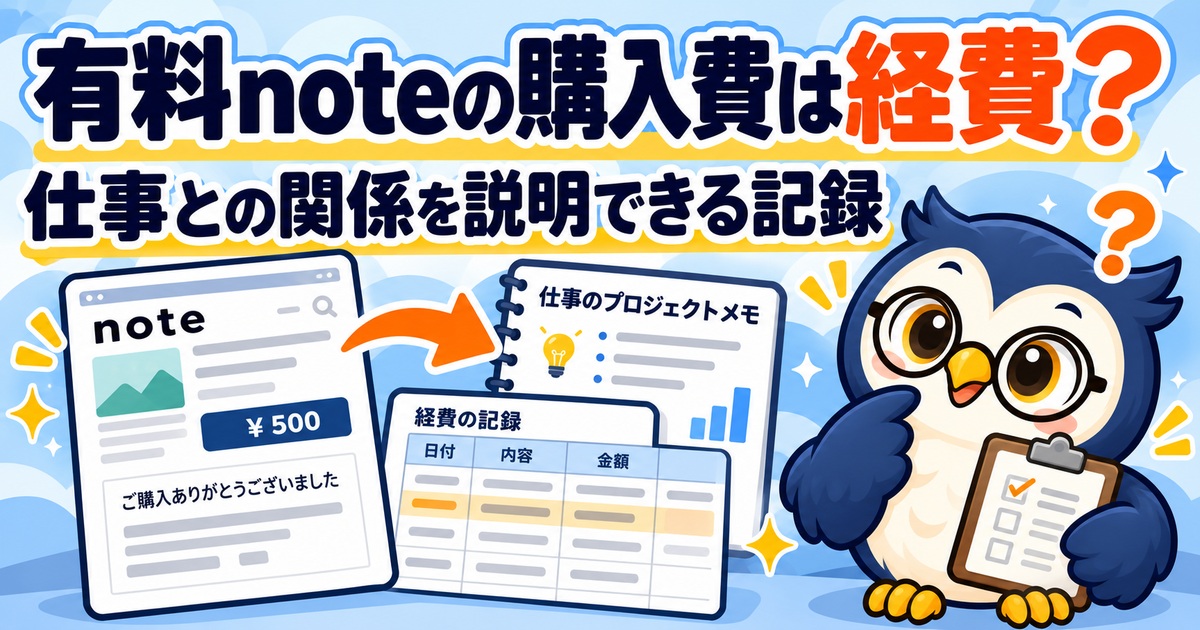
有料noteを購入しただけで、自動的に副業の経費になるわけではありません。その支出が自分の事業所得・雑所得を得るための業務とどうつながり、どの部分を仕事で使ったのか説明できるかが判断の出発点です。noteの領収書は支払いの証拠ですが、業務利用の証拠とは別です。YouTubeやブログを副業で運営する会社員向けに、購入前の判断、購入後の記録、私用と混ざるときの整理方法を説明します。国税庁とnoteの公式ヘルプを2026年9月25日に確認しました。
経費になる可能性は「タイトル」では決まらない
国税庁の「必要経費の知識」は、事業所得・雑所得などの計算で、収入を得るため直接要した費用や業務に関する販売費・一般管理費等を挙げています。また家事上の費用は経費に含まず、家事関連費では業務に必要な部分を明らかに区分できるかが論点です。同じ「動画編集講座」のnoteでも、動画編集の受託業務に使った人と、趣味で読んだだけの人で説明は異なります。記事に「副業」「投資」「勉強」と書かれているだけで全額を経費にしないでください。
| 購入例 | 業務との関係を確かめる資料 | 注意点 |
|---|---|---|
| 受託編集の字幕講座 | 依頼内容、制作中の案件、購入後に使った工程 | 実際の仕事との関連を残す |
| 副業ブログのSEOテンプレート | 運営サイト、改善した記事、使用したテンプレート | 再配布や著作権の条件も確認 |
| 趣味の旅行エッセイ | なし | 個人の趣味の支出を仕事の経費に混ぜない |
| 仕事と私用に使う一般講座 | 業務利用の割合と根拠 | 全額を一律に計上しない |
記事購入によって売上が必ず増える必要がある、という意味ではありません。ただし「役立ちそうだから」の一言しか記録がないと、事業との関連を後で説明しにくくなります。購入時点の目的、仕事での利用、価格の妥当性を具体的に残すことが大切です。
購入前に3つだけ確認する
- どの仕事に使うか。今担当している案件、制作する記事、改善する業務フローを書き出す。単なる将来の漠然とした勉強か、実際の活動に結びつくかを分ける。
- 仕事に使える内容か。無料部分や目次、販売条件を確認する。テーマだけでなく、必要な具体例やテンプレートがあるかを見る。
- 購入費と代替手段を比較。同じ情報が公式ヘルプで無料公開されていないか、記事が更新されるか確認する。経費になる可能性があることを購入の理由にしない。
たとえば編集の受注案件で字幕修正に毎週時間がかかるなら、「クライアントAの10分動画の字幕作業を改善するため、実例つきの講座を購入する」と記録できます。これは仮の例であり、この文章があれば税務上必ず認められるという意味ではありません。
購入後に残す4種類の記録
- 支払の証拠:noteの購入履歴・領収書、決済明細。記事名、購入日、金額、販売者が分かる状態で保存する。
- 仕事の証拠:案件メモ、制作物、改善対象の記事や作業手順。個人情報は必要以上に含めない。
- 利用した内容:購入した記事のどの考え方を、いつ、どの業務へ反映したかを短く記録する。記事本文を無断でコピーして公開しない。
- 私用分との区別:家計・趣味にも使うなら、業務で使った範囲を説明できるようメモする。
note公式ヘルプでは購入・購読等の領収書の発行手順が案内されています。購入履歴から該当取引を探し、領収書を取得して保存してください。スマホで一覧画面だけを撮影しても、金額や発行情報が切れていれば照合に不足します。電子の領収書の保存方法も確認してください。
私用カードで購入した場合は?
支払方法だけで必要経費の可否が決まるわけではありません。家計用カードの明細、noteの領収書、業務との関係を一つの取引として照合します。私用と業務の購入が同じ月のカード請求に混在していても、請求額を一括で経費にせず、購入ごとに区分してください。カードの引き落とし月と購入日は異なる場合があるので、同じ支出を二度計上しないようにします。帳簿の勘定科目や計上時期は所得区分と取引の内容に応じて確認します。
月に3件購入する場合の管理例
仮に1,000円の字幕テンプレート、1,500円の趣味の写真エッセイ、2,000円のブログ改善講座を同じカードで購入した場合、合計4,500円を一括で「資料代」にしないでください。字幕とブログの教材については、何の仕事に使ったかを具体的に記録し、趣味の1,500円は区別します。教材の中身を私生活でも利用する場合は、業務に必要な部分を合理的に区分できるか確認します。数値は説明のための仮例で、個別の経費可否を確定するものではありません。
月末に購入履歴の3件とカード明細の3件を対応させ、会計ソフトへ取り込むなら同じ請求書が別経路から二重登録されていないか調べます。取引が少なければ初期のフォルダ設定に20~30分、その後は月10~15分程度の整理を作業計画の目安にできます。
失敗例と回避策
- 領収書があるから全額経費と考える:支払と業務利用は別に記録する。
- 趣味の記事を副業学習と言い換える:私用分を区別する。
- 記事名を保存しない:購入履歴・領収書・業務メモを同じ取引番号で紐付ける。
- 他人の記事を自分の有料noteに転載:著作権や利用条件を確認し、自分の言葉で検証する。
- 家計用カードの請求額を全部経費にする:購入一件ごとに用途を記録する。
- 買っただけで未読:業務との関係を説明できない購入は慎重に判断する。
購入後に使わなかった場合の見直し
購入時に仕事で使う予定があっても、後から実際には活用しなかったことに気づく場合があります。購入しただけで自動的に必要経費になるわけではありません。購入時に想定した業務、購入後に試した内容、使わなかった理由を整理し、私用での利用に変わったなら処理を見直します。特に高額な教材や複数の似た記事をまとめ買いしたときは、一件ずつ業務との関係を説明できるか確認してください。判断が難しい支出は税理士や税務署へ具体的な事実を示して相談するのが確実です。
記録を残すときの具体例
たとえば動画編集の受託者が字幕の改善手順を学ぶために記事を購入したなら、案件名、購入日、記事のテーマ、試した編集方法、請求書や領収書の保存先を同じメモに残します。自分の趣味の動画だけに使ったなら仕事の費用として扱わず、事業にも私用にも使うなら合理的な区分を検討します。記録を後から作るより、購入した日の短いメモのほうが経緯を説明しやすくなります。
FAQ
無料noteを読むだけなら経費になりますか?
購入費の支払いがなければ、その購入費として計上する金額はありません。参考資料として使った内容を記録することはできます。
領収書を発行できれば必ず経費ですか?
いいえ。領収書は支出の証拠であり、収入を得る業務との関連まで自動的に証明しません。
購入後に記事が削除されたら?
購入履歴・領収書や利用内容を確認できる資料を手元で保存してください。記事本文の再利用権が得られるわけではありません。
個人事業主と雑所得の副業で扱いは同じですか?
必要経費の原則は国税庁の案内で確認できますが、所得区分、帳簿、計上時期の条件には違いがあります。自分の申告方法に合わせて税務署・税理士に確認してください。
購入前・申告前のチェックリスト
- 購入時点で仕事との具体的なつながりがある
- 購入履歴、領収書、カード明細を照合した
- 実際に使った業務・日付を説明できる
- 私用分を区分した
- 記事の再利用・転載条件を確認した
- 最終的な経費計上は自分の所得区分で判断した
出典:国税庁 No.2210「必要経費の知識」、note「領収書を発行する」。確認日:2026年9月25日。YouTube副業の経費判断も参照してください。